 ProTaxOffice

1. 谁是赠与税的纳税人?
在美国,联邦遗产税和赠与税通常由捐赠人(即遗赠者或赠与者)支付,而不是受赠人。
2. 什么情况是会被作为赠与?
直接或间接转让给接收方且接收方没有支付对价的任何动产或非动产。
3. 遗产税和赠与税转让的具体税收影响还取决于以下两个因素:
1) 捐赠人和受赠人是美国公民、居民外国人还是非居民外国(在系列1讲解)
2) 转让的资产是位于美国境内还是位于美国境外。(系列2讲解)
在www.protaxoffice.com网站里列出了所有可能的遗产税和赠与税点阵图。可以根据你的情况确定的税务义务。
4. 属于赠与或遗赠的资产类别
a) (用于赠与和遗产中的资产定义)转让的资产分成以下几类:
i. 房地产(real property):坐落在美国境内外的房子
ii. 有形动产(tangible personal property):在美国境内外的汽车等
iii. 无形动产(intangible personal property):包括现金、股票、债券或以美国为主 要债务人的债务证券(如国库券、银行存款)都被视为无形动产
b) 对于非美国公民且不是美国居民而言,哪些属于美国境内资产?
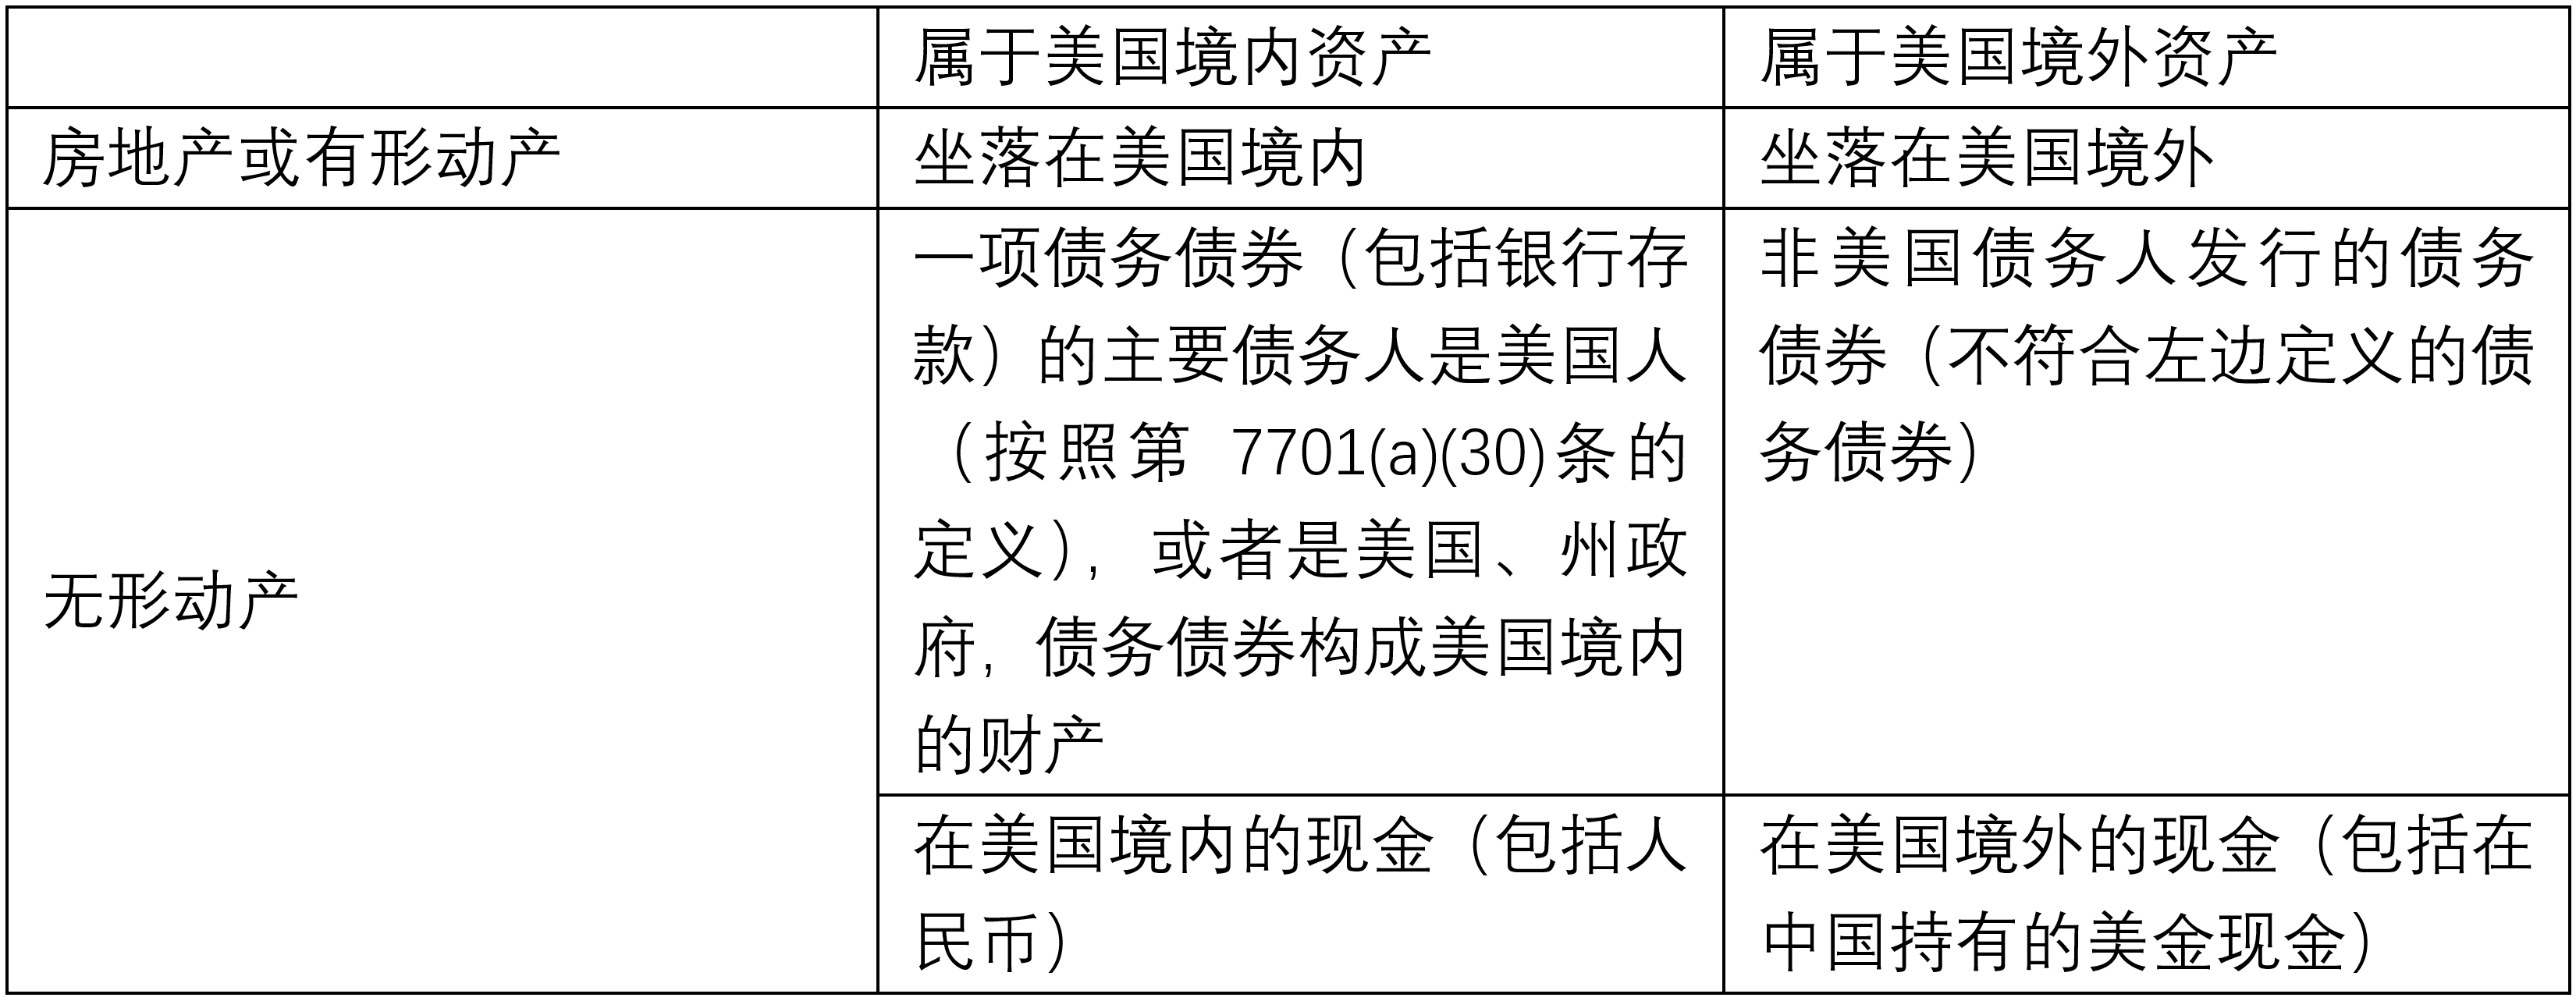
| 属于美国境内资产 | 属于美国境外资产 |
房地产或有形动产 | 坐落在美国境内 | 坐落在美国境外 |
无形动产 | 一项债务债券(包括银行存款)的主要债务人是美国人(按照第7701(a)(30)条的定义),或者是美国、州政府,债务债券构成美国境内的财产 | 非美国债务人发行的债务债券(不符合左边定义的债务债券) |
在美国境内的现金(包括人民币) | 在美国境外的现金(包括在中国持有的美金现金) |
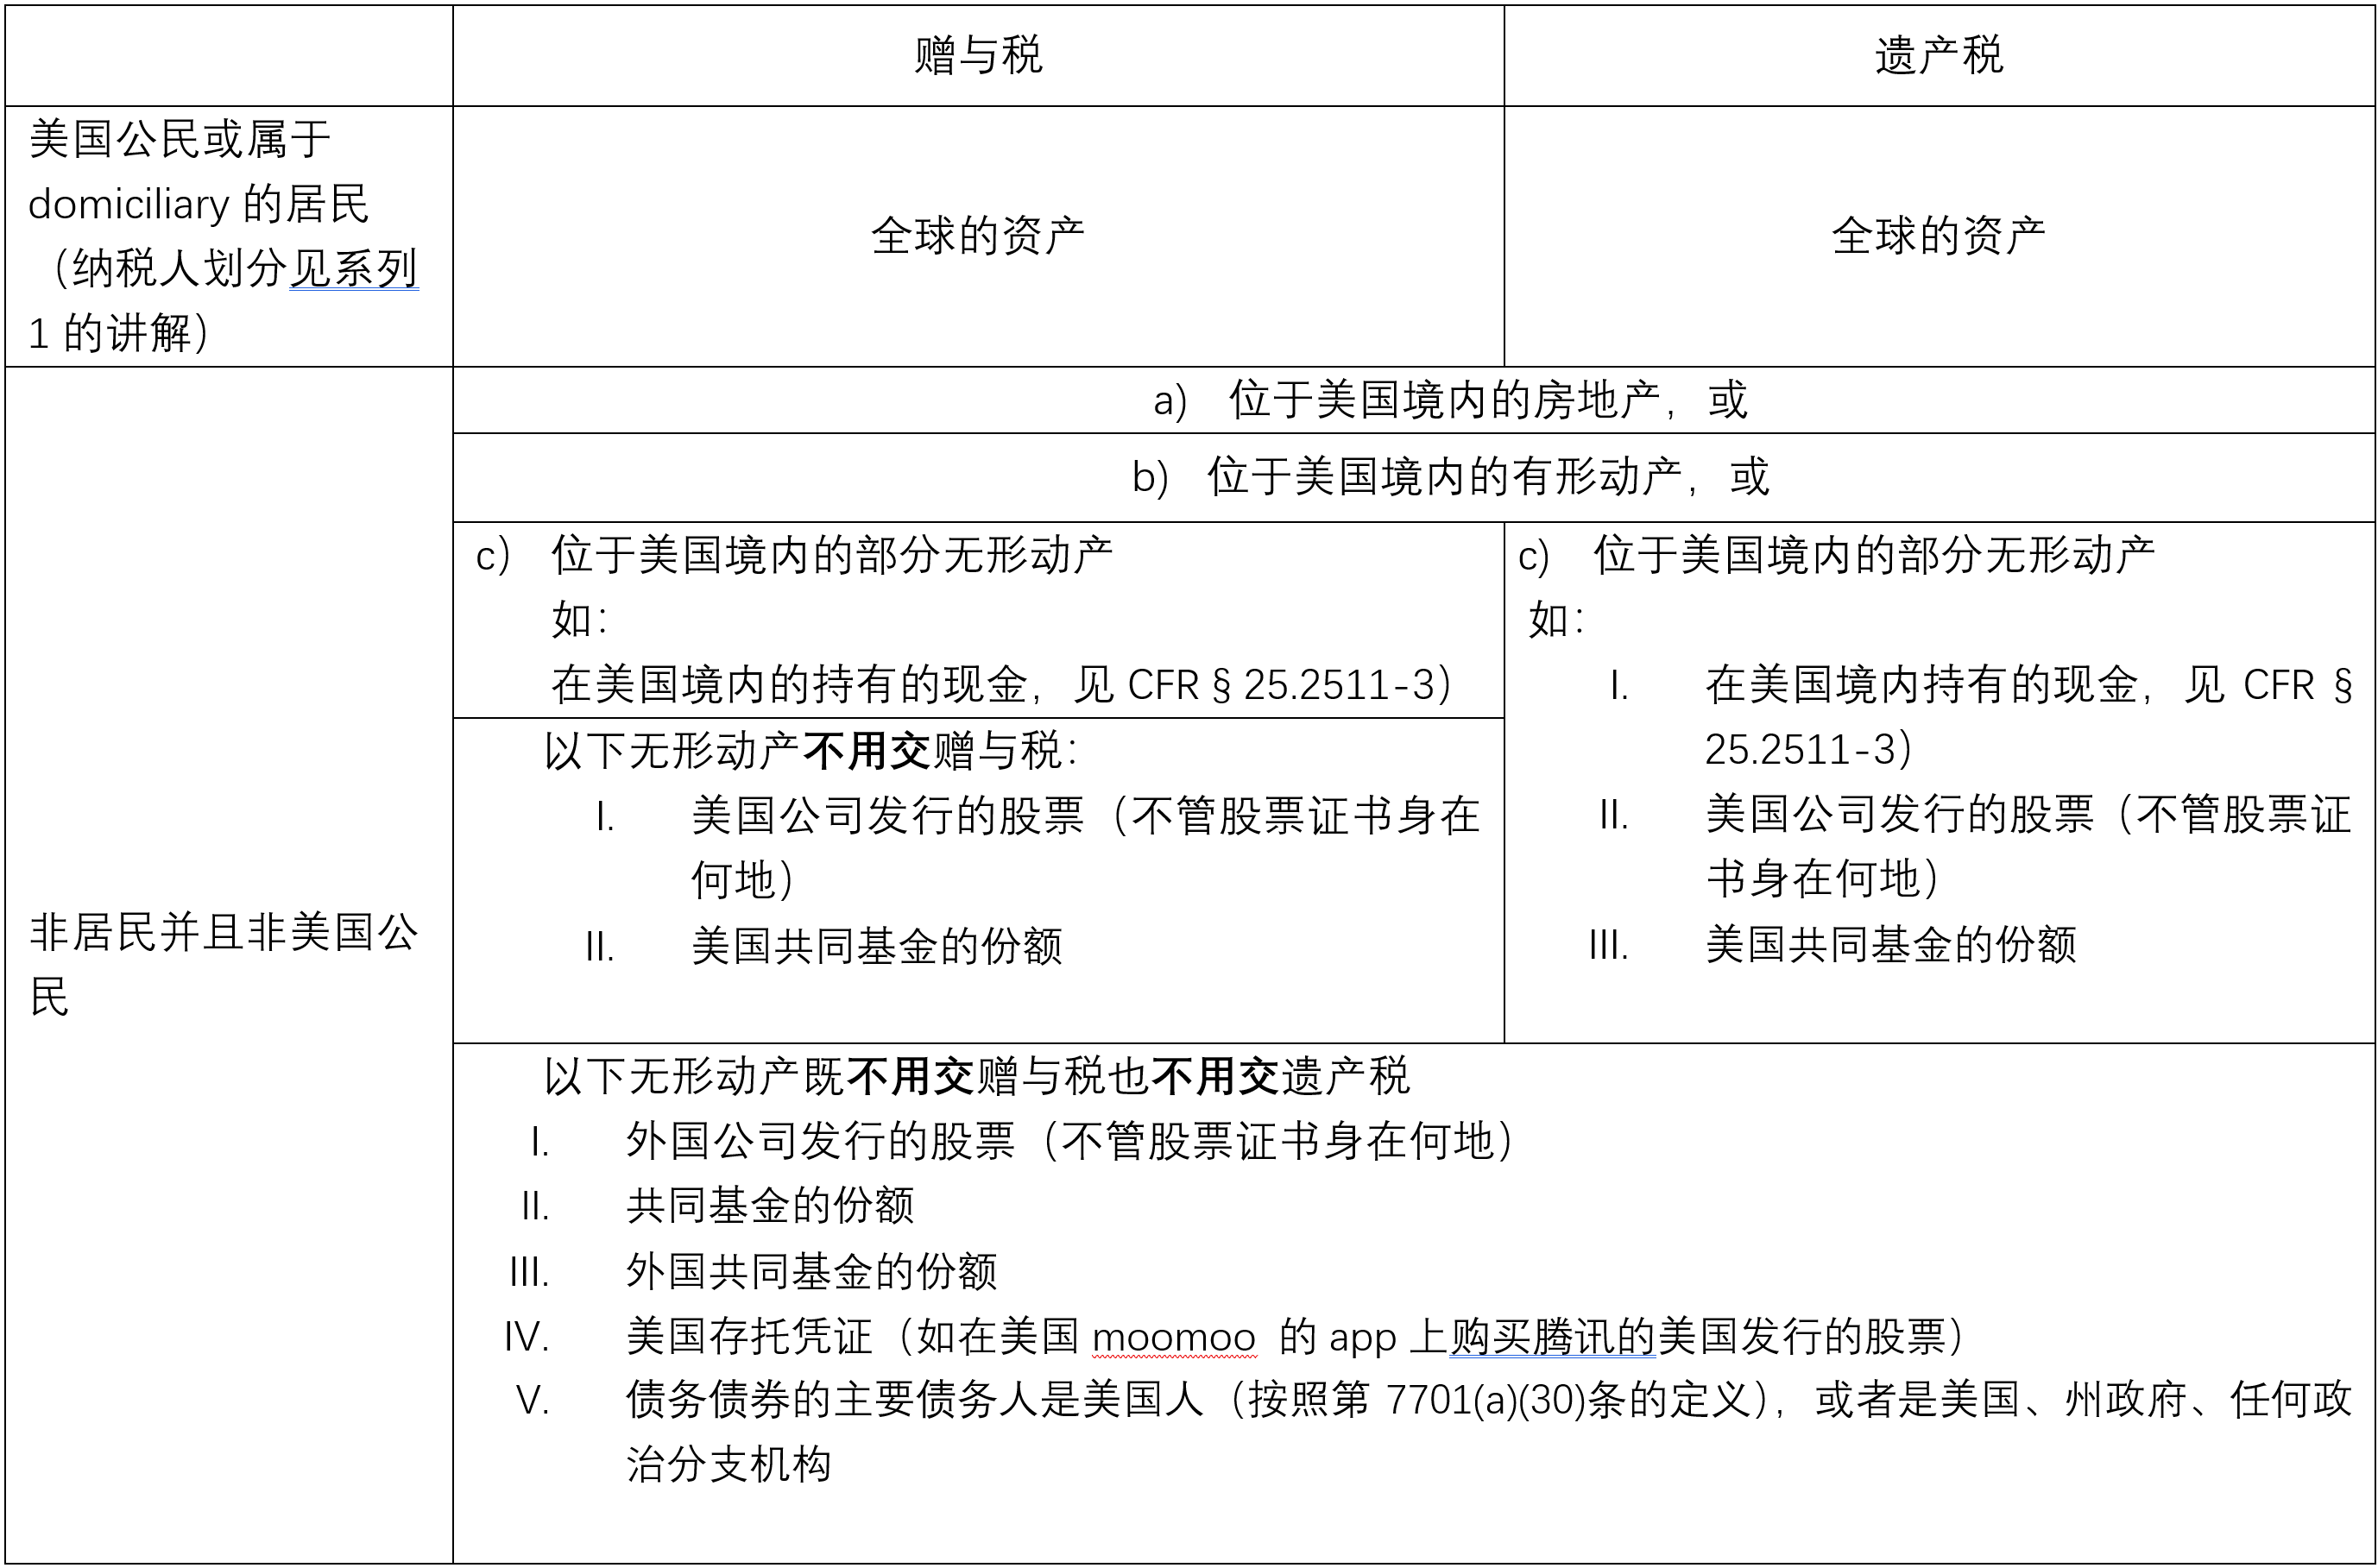
5. 什么资产需要申报赠与税?
赠与税 | 遗产税 | |
美国公民或属于domiciliary的居民(纳税人划分见系列1的讲解) | 全球的资产 | 全球的资产 |
非居民并且非美国公民 | a) 位于美国境内的房地产,或 | |
b) 位于美国境内的有形动产,或 | ||
c) 位于美国境内的部分无形动产 如: 在美国境内的持有的现金,见CFR § 25.2511-3) | c) 位于美国境内的部分无形动产 如: I. 在美国境内持有的现金,见CFR § 25.2511-3) II. 美国公司发行的股票(不管股票证书身在何地) III. 美国共同基金的份额 | |
以下无形动产不用交赠与税: I. 美国公司发行的股票(不管股票证书身在何地) II. 美国共同基金的份额 | ||
以下无形动产既不用交赠与税也不用交遗产税 I. 外国公司发行的股票(不管股票证书身在何地) II. 共同基金的份额 III. 外国共同基金的份额 IV. 美国存托凭证(如在美国moomoo 的app上购买腾讯的美国发行的股票) V. 债务债券的主要债务人是美国人(按照第7701(a)(30)条的定义),或者是美国、州政府、任何政治分支机构 | ||
例子1
中国人在中国将手中的美元现金转给身处在中国的美国人,按赠与法的规定,该美金现金位于中国。但不需要申报赠与税Section 25.2511 – 3(b)
例子2
身处美国境内的非美国公民且不是美国居民的中国人将手中的人民币现金转给身处在美国的美国公民,按赠与法的规定,该现金属于美国境内的资产。需要申报赠与税
例子 3
非美国居民且非美国公民的外国人在美国银行开立支票,他将支票赠与了美国公民,交赠与税
例子4
非美国居民且非美国公民的外国人在美国银行存入美金,然后用美金购买美国股票,准备长期持有,突然有一天决定将股票赠与美国公民,不交赠与说(这里有可能引起irs审计,以确定是否逃避赠与税)
6. 哪些资产是非居民且非美国公民的赠与或遗赠需要交赠与税或遗产税?
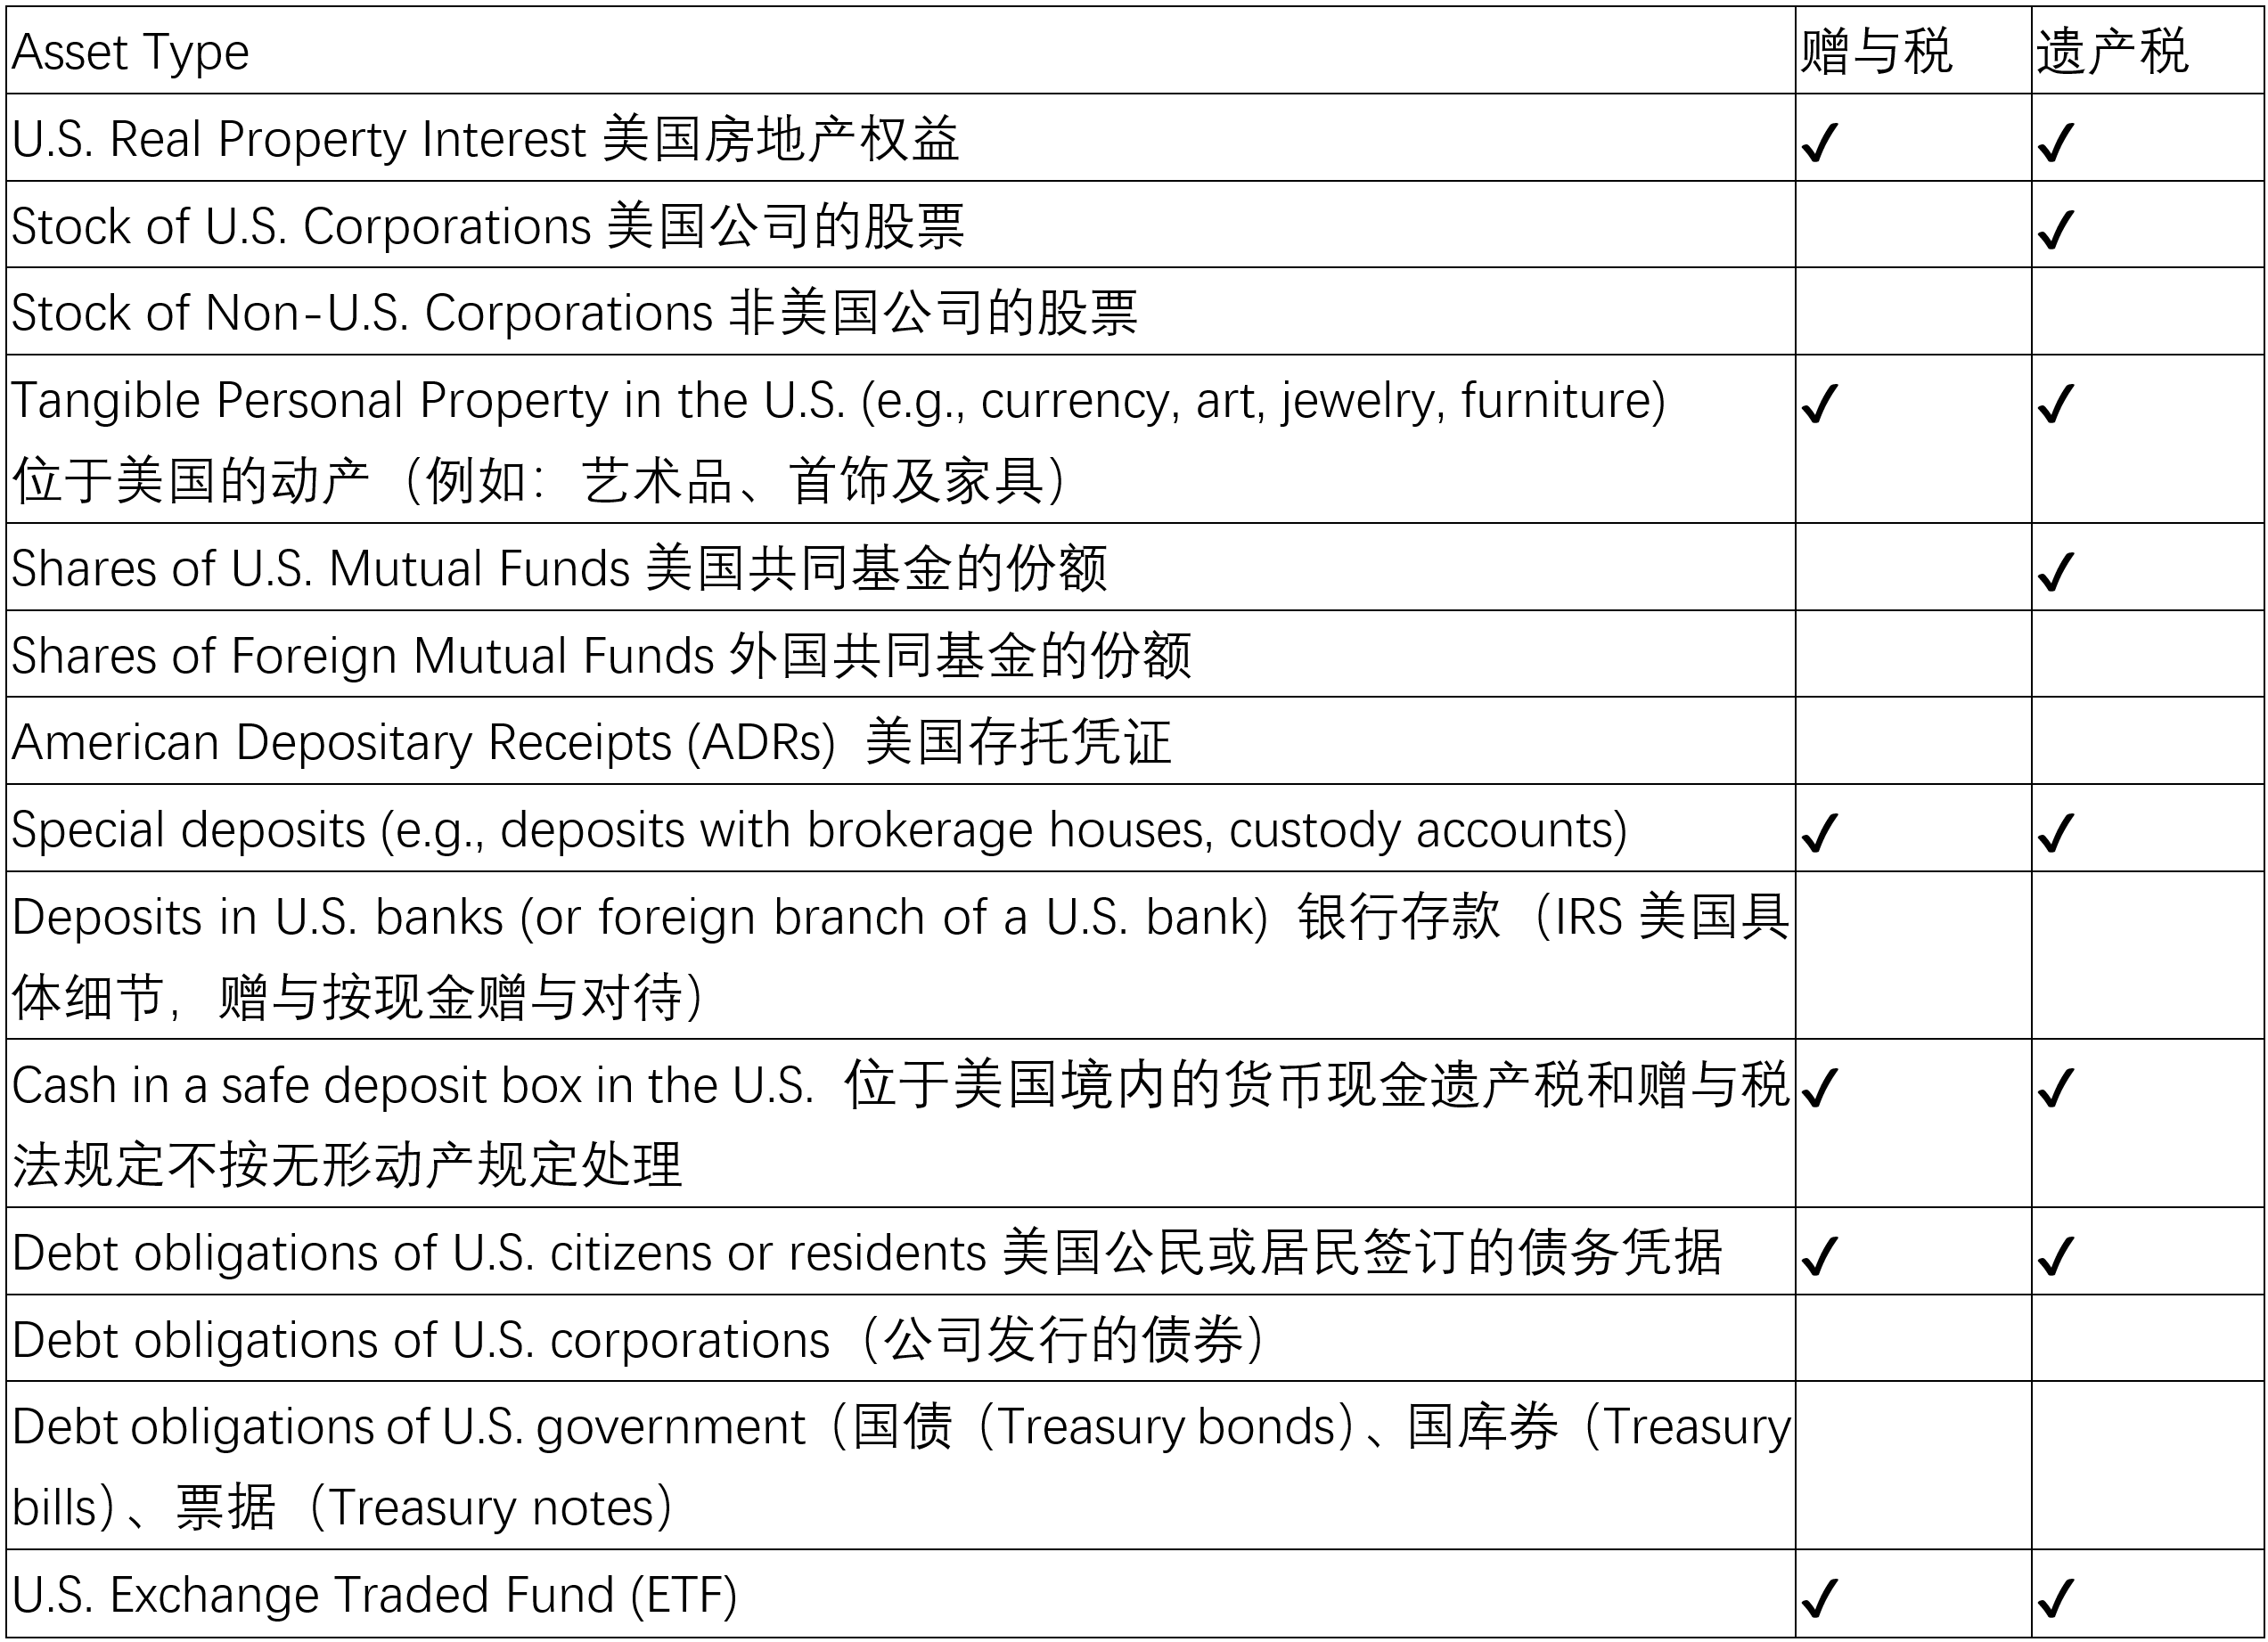
Asset Type | 赠与税 | 遗产税 |
U.S. Real Property Interest美国房地产权益 | ✔ | ✔ |
Stock of U.S. Corporations美国公司的股票 | ✔ | |
Stock of Non-U.S. Corporations非美国公司的股票 | ||
Tangible Personal Property in the U.S. (e.g., currency, art, jewelry, furniture) 位于美国的动产(例如:艺术品、首饰及家具) | ✔ | ✔ |
Shares of U.S. Mutual Funds美国共同基金的份额 | ✔ | |
Shares of Foreign Mutual Funds外国共同基金的份额 | ||
American Depositary Receipts (ADRs) 美国存托凭证 | ||
Special deposits (e.g., deposits with brokerage houses, custody accounts) | ✔ | ✔ |
Deposits in U.S. banks (or foreign branch of a U.S. bank) 银行存款(IRS美国具体细节,赠与按现金赠与对待) | ||
Cash in a safe deposit box in the U.S. 位于美国境内的货币现金遗产税和赠与税法规定不按无形动产规定处理 | ✔ | ✔ |
Debt obligations of U.S. citizens or residents美国公民或居民签订的债务凭据 | ✔ | ✔ |
Debt obligations of U.S. corporations(公司发行的债券) | ||
Debt obligations of U.S. government(国债(Treasury bonds)、国库券(Treasury bills)、票据(Treasury notes) | ||
U.S. Exchange Traded Fund (ETF) | ✔ | ✔ |
7. 什么情况能够免除赠与税?
a) 年度豁免额内的赠与(即年度免税额)。
b) 为某人支付的学费或医疗费用(教育和医疗免税额)。
c) 赠送给您的配偶的物品。
d) 赠送给政治组织供其使用的物品。
e) 对符合资格的慈善机构的捐赠可以从所赠送物品的价值中扣除。